


El cierre contable 2026 marca el momento desde el que se puede calcular cuánto tiempo deben conservarse las facturas antiguas antes de destruirlas. La ley general tributaria fija plazos que corren desde la finalización del ejercicio, y adelantarse expone a la empresa a una comprobación sin respaldo documental. Este artículo ordena la secuencia de decisión: qué plazo aplica, desde cuándo se computa y qué documentación queda fuera del descarte.
¿Qué es el cierre contable 2026 y por qué condiciona la destrucción de facturas?
El cierre contable 2026 es la regularización anual que fija el último asiento del ejercicio y, con él, el punto de partida de los plazos de conservación documental. Hasta que ese cierre no queda formulado, no hay fecha cierta desde la que contar cuánto debe guardarse una factura. La consecuencia es directa: destruir antes de tiempo deja el archivo sin respaldo ante una comprobación.
Definición de cierre contable 2026 y obligaciones de conservación
Cerrar el ejercicio consiste en formular las cuentas anuales, aprobarlas y depositarlas, además de regularizar saldos y provisiones. Ese acto administrativo tiene efecto sobre el archivo: marca el ejercicio al que pertenece cada documento y permite calcular su periodo de conservación.
La obligación de conservar no nace del cierre en sí, sino del hecho de que la contabilidad debe quedar a disposición de la Administración y de terceros durante los plazos legales.
Mientras el cierre no está formalizado, la empresa no puede acreditar qué documentación sigue viva y cuál ya cumplió su ciclo.
Plazos legales que afectan a destruir facturas en papel
Cuatro años es el plazo general de conservación fiscal, contado desde la presentación de la declaración del ejercicio correspondiente. La normativa mercantil amplía ese margen: libros, correspondencia y justificantes deben guardarse 6 años desde el último asiento.
Cuando un documento incorpora datos personales, el reglamento general de protección de datos impone un límite distinto: no puede conservarse más de lo necesario para la finalidad que lo justificó. Esa regla de protección de datos obliga a revisar caso por caso antes de destruir las facturas, porque un mismo archivo puede estar sujeto a dos relojes distintos.
La destrucción de documentos solo es segura cuando han vencido todos los plazos aplicables y no existe requerimiento ni litigio pendiente.
¿Cuándo se pueden destruir facturas y documentos contables sin riesgo?
La destrucción sin riesgo exige que haya vencido el plazo legal de conservación de cada tipo documental y que no exista circunstancia que lo amplíe. El Cierre contable 2026 no habilita por sí mismo a aligerar archivo: fija el punto de partida del cómputo, no el permiso para descartar.
Plazo fiscal de 4 años y excepciones que amplían la conservación
La regla general son 4 años contados a partir de la presentación de la declaración o del devengo del impuesto, según la obligación de que se trate. La administración tributaria puede comprobar dentro de ese margen, y la prescripción se interrumpe por cualquier actuación notificada, lo que reinicia el cómputo.
| Tipo de documento | Plazo mínimo | Desde cuándo se computa |
|---|---|---|
| Facturas y libros contables | 4 años | Última declaración o devengo |
| Nóminas y documentación laboral | 4 años | Fecha de extinción de la relación |
| Documentación mercantil (libros, actas) | 6 años | Último asiento o cierre del ejercicio |
| Documentos con datos personales | Según finalidad | Fin del tratamiento |
Conviene conservar las facturas más allá del mínimo cuando existan actuaciones inspectoras abiertas, litigios pendientes o subvenciones sujetas a justificación. Cualquiera de estas circunstancias suspende el descarte.
Documentos con datos personales: plazos y precauciones adicionales
El tratamiento de datos personales se rige por el Reglamento General de Protección de Datos y por la ley orgánica de desarrollo, con un criterio propio: el plazo no lo marca la obligación fiscal, sino la finalidad que justificó la recogida. Un expediente de personal puede exigir conservación más allá de los 4 años fiscales si persiste una obligación laboral o de seguridad social.
La precaución adicional es la trazabilidad. Todo documento con datos personales que se destruya debe quedar amparado por un registro que acredite fecha, alcance y responsable del descarte. Sin esa constancia, la destrucción es un acto sin respaldo documental ante una reclamación.
Requisitos para destruir documentación fiscal y contable de forma segura
La destrucción de documentación fiscal y contable exige un expediente que acredite qué se destruyó, cuándo y bajo qué control. Sin ese soporte, el descarte deja de ser una decisión interna y pasa a ser un riesgo ante cualquier comprobación.
Métodos de destrucción confidencial y trazabilidad
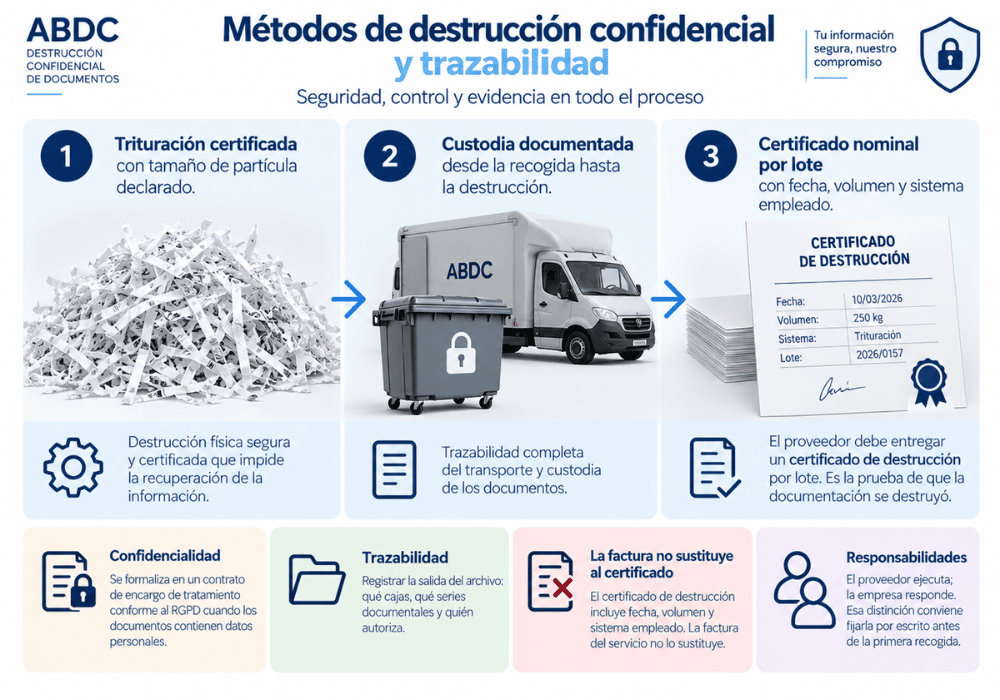
El proveedor debe entregar un certificado de destrucción por lote, con fecha, volumen y sistema empleado. Ese documento es la prueba; la factura del servicio no lo sustituye.
La confidencialidad se formaliza en un contrato de encargo de tratamiento conforme al RGPD cuando los documentos contienen datos personales. La trazabilidad exige registrar la salida del archivo: qué cajas, qué series documentales y quién autoriza.
- Trituración certificada con tamaño de partícula declarado.
- Custodia documentada desde la recogida hasta la destrucción.
- Certificado nominal por lote, con el detalle individualizado de cada uno.
El proveedor ejecuta; la empresa responde. Esa distinción conviene fijarla por escrito antes de la primera recogida.
Errores frecuentes al destruir documentos de la empresa
El error más caro es destruir por fecha de emisión sin verificar el cómputo real del plazo. El Código de Comercio obliga a conservar la documentación mercantil 6 años desde el último asiento, y la normativa fiscal extiende la exigencia a 4 años a contar desde la presentación de la declaración correspondiente. Un mismo documento puede quedar sujeto al plazo más largo.
Otros fallos que se repiten:
- Eliminar originales tras escanearlos sin dictamen que lo respalde.
- Mezclar series documentales en un mismo lote sin identificar su plazo.
- Encargar la destrucción a un gestor sin contrato de confidencialidad.
- No conservar el certificado junto al resto del expediente.
La documentación con datos personales suma el plazo del RGPD y no se rige por los mismos cómputos. Antes de autorizar un lote, conviene cruzar los plazos aplicables a cada serie.
Ventajas de una destrucción controlada frente a conservar facturas indefinidamente
Cumplido el plazo de conservación, destruir con control reduce exposición jurídica y de datos; conservar sin criterio la aumenta. El Cierre contable 2026 fija el momento a partir del cual ese descarte deja de ser un riesgo y pasa a ser una obligación razonable.
Beneficios de cumplimiento normativo y reducción de riesgos
- La destrucción programada acredita que la empresa aplica la política de conservación y no acumula documentación sin justificación.
- Un certificado de destrucción documenta la baja y responde ante la Agencia tributaria si requiere comprobar qué se conservó y qué se eliminó.
- El archivo depurado limita el volumen de documentación que debe revisarse en una comprobación.
Ahorro de espacio y costes asociados a la conservación excesiva
- Menos cajas y menos metros lineales de archivo físico.
- Menor coste de custodia externa y de digitalización innecesaria.
- Recuperación más rápida de lo que sigue vigente.
Protección de datos personales en documentos empresariales
- El Reglamento General de Protección de Datos obliga a no mantener datos personales más de lo necesario; las facturas y nóminas los contienen.
- La destrucción segura evita filtraciones de documentación que ya no debe conservarse.
Ventajas
- Reduce riesgo jurídico y de protección de datos.
- Disminuye costes de archivo.
- Aporta trazabilidad ante inspecciones.
Inconvenientes
- Exige verificar plazos y excepciones antes de destruir.
- Una destrucción prematura elimina prueba defensiva.
- Requiere proveedor homologado y certificado.
El veredicto favorece la destrucción controlada: destruir mal cuesta más que conservar de más, pero conservar indefinidamente también genera obligaciones. La seguridad jurídica exige destruir solo lo que el plazo habilita y acreditarlo.
Conclusión: qué documentos conservar tras el cierre contable 2026
El cierre contable 2026 no supone que toda la documentación del ejercicio pueda eliminarse una vez formuladas o aprobadas las cuentas anuales. Las facturas, los libros contables, los justificantes de operaciones, los contratos mercantiles y los documentos relacionados con obligaciones fiscales deben conservarse durante los plazos establecidos por la normativa aplicable. Como regla general, el artículo 30 del Código de Comercio exige conservar durante seis años los libros, la correspondencia, la documentación y los justificantes relativos al negocio, sin perjuicio de otras obligaciones legales que puedan exigir periodos superiores.
Para gestionar correctamente el cierre contable 2026, recomendamos revisar los archivos físicos y digitales, identificar los documentos sujetos a obligaciones de conservación y comprobar si existen inspecciones, reclamaciones o procedimientos pendientes. Aunque determinadas obligaciones tributarias prescriben generalmente a los cuatro años, este plazo no sustituye al periodo mercantil de seis años ni a otros plazos específicos. Establecer un calendario documental permite evitar eliminaciones prematuras, mantener la información necesaria ante posibles comprobaciones y reducir la acumulación de archivos que ya no tienen utilidad legal o administrativa.
En nuestra empresa de destrucción confidencial de documentos, ayudamos a tu organización a eliminar de forma segura aquella documentación cuyos plazos de conservación han finalizado y que ya no necesita mantenerse. Contamos con certificación conforme a la norma UNE-EN 15713, instalaciones propias, vehículos especializados y personal cualificado que supervisa el proceso desde la recogida hasta la destrucción. Además, formalizamos cada servicio mediante un contrato detallado y entregamos un certificado de destrucción, aportando trazabilidad y garantías de confidencialidad. Así, contribuimos a que tu empresa complete el cierre contable 2026 con una gestión documental organizada, segura y responsable.