


La gestión documental bancaria se enfrenta a un escrutinio que no admite aproximaciones: cada expediente debe poder reconstruirse completo, con su historial de accesos, ante una inspección del Banco de España o un requerimiento judicial.
Quien responde de esa trazabilidad, administración, contabilidad, dirección y asesorías, sabe que una custodia descuidada se convierte en sanción o en un cliente mal atendido.
Este artículo recorre el marco normativo, el ciclo de vida del documento, el proceso interno de una entidad y los errores que se detectan cuando ya han causado daño.
Qué es la gestión documental bancaria y por qué es clave en el sector financiero
La gestión documental bancaria es el sistema de custodia, clasificación, acceso y destrucción de los documentos que una entidad financiera genera y recibe, sujeto al secreto bancario, la normativa de protección de datos y los plazos de conservación legales.
No se organiza por comodidad administrativa: se organiza porque cada expediente puede ser requerido por el Banco de España, la Agencia Tributaria o un juzgado, y la entidad debe responder con el documento íntegro y su rastro de quién lo consultó y cuándo.
Definición de gestión documental bancaria
El sistema abarca el ciclo completo del documento: captura en origen, clasificación por tipo y nivel de confidencialidad, almacenamiento con control de versiones, acceso restringido por perfil y destrucción certificada al vencer el plazo. En una entidad financiera, cada fase deja registro auditable.
El propósito no es la rapidez de búsqueda, aunque también. Es responder ante una inspección sin reconstruir nada a posteriori: si el contrato de un préstamo se conserva 6 años tras la liquidación, ese plazo se cumple y se demuestra. Los archivos históricos, con documentación de clientes ya inactivos, siguen sujetos a las mismas reglas que el expediente abierto ayer.
Diferencia entre gestión documental general y la específica para bancos
Cualquier empresa archiva facturas y contratos. Una entidad financiera añade tres condicionantes que exigen interpretación unívoca: el secreto bancario limita quién puede ver qué dentro de la propia organización; el RGPD eleva la categoría de los datos tratados; y la normativa sectorial fija cuánto tiempo deben conservarse los documentos, al margen del criterio del responsable.
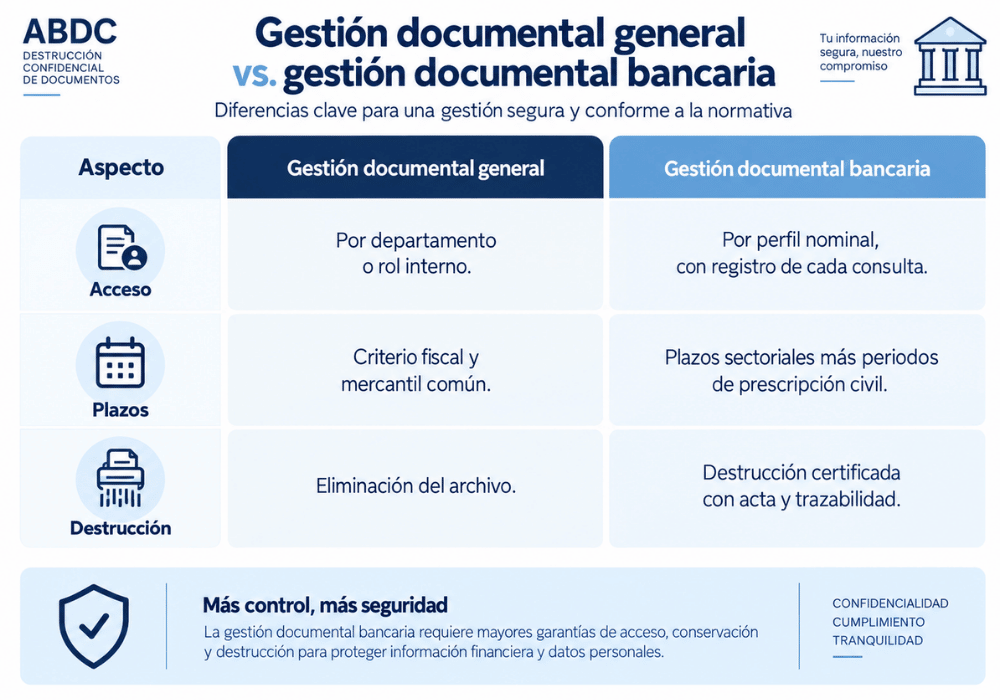 La consecuencia práctica: un sistema válido para una asesoría resulta inservible para una entidad de crédito. La auditoría interna revisa el registro de accesos además de la existencia del documento.
Cómo funciona la gestión documental en bancos: proceso y requisitos
La gestión documental bancaria opera sobre un ciclo de vida cerrado: cada documento se captura con metadatos, se clasifica según su naturaleza y plazo legal, se almacena con control de acceso, se conserva durante el periodo exigido y se destruye con certificación. Nada entra ni sale sin registro.
Fases del ciclo de vida documental en entidades financieras
- Captura: digitalización con OCR y sellado de tiempo. El documento físico y el electrónico quedan vinculados desde el origen.
- Clasificación: asignación de serie documental, nivel de confidencialidad y plazo de conservación. Un contrato de crédito hipotecario no comparte calendario con un extracto trimestral.
- Almacenamiento: repositorio con cifrado en tránsito y en reposo, réplica geográfica y registro inmutable de versiones.
- Acceso: permisos por rol. Cada consulta queda trazada con usuario, fecha y motivo.
- Destrucción: eliminación certificada al vencer el plazo. Sin certificado, la baja no se considera practicada.
La fase crítica es la clasificación. Un error ahí contamina el resto del ciclo y se detecta en la inspección, cuando ya es tarde.
Requisitos normativos y técnicos para una gestión documental bancaria
El RGPD exige base jurídica, minimización y límite de conservación. El secreto bancario (artículo 82 de la Ley 10/2014) restringe el acceso a terceros. La Ley 10/2010 de blanqueo obliga a conservar documentación de clientes 10 años. La normativa de solvencia y la Ley 44/2002 añaden plazos sectoriales que pueden superar ese umbral.
Técnicamente, la entidad debe garantizar:
- Integridad del documento: firma electrónica cualificada y hash verificable.
- Disponibilidad: recuperación ante fallo en tiempos definidos por criticidad.
- Interoperabilidad: formatos admitidos por la Administración (PDF/A, Facturae).
- Auditoría continua: logs inmutables y no editables.
Sin trazabilidad, el cumplimiento es una declaración sin respaldo.
Tecnologías aplicadas a la gestión documental sector bancario
Las plataformas ECM sectoriales integran captura masiva, motor de reglas para plazos y módulos de firma electrónica. El OCR con reconocimiento de entidades extrae datos de contratos y los vuelca al core bancario. La inteligencia artificial clasifica por similitud documental, aunque la validación humana sigue siendo obligatoria en documentos con efectos jurídicos.
Según biblioguias.ucm.es, SABI recoge información de más de 2,9 millones de empresas españolas con datos financieros estandarizados y códigos industriales uniformes, lo que da medida de la escala documental que maneja una entidad al cruzar expedientes de crédito con registros mercantiles.
El archivo definitivo reside en repositorios WORM (write once, read many) que impiden alteración posterior. La destrucción certificada cierra el ciclo con registro firmado del proceso.
Ventajas de la gestión documental para el sector bancario
Un sistema bien implantado reduce el coste por expediente, acorta los cierres de auditoría y sostiene el cumplimiento sin depender de heroicidades manuales. El beneficio se mide en horas recuperadas y en sanciones evitadas.
Beneficios operativos y de eficiencia
La primera ganancia es de tiempo. Localizar un contrato de crédito hipotecario entre repositorios dispersos puede consumir 20 minutos por consulta; con un sistema indexado, esa búsqueda baja a segundos. Multiplicado por las solicitudes diarias de administración, contabilidad o asesoría jurídica, el ahorro es estructural.
- Eliminación de duplicados y versiones huérfanas de un mismo documento.
- Flujos de aprobación con firma electrónica que evitan impresiones y traslados físicos.
- Trazabilidad de quién consultó, modificó o descargó cada archivo, con marca temporal.
La reducción de costes no proviene solo del papel. Disminuye el espacio de archivo físico, el personal dedicado a custodia y el riesgo de extravío. Según blog.powerdata.es, los problemas de calidad de datos tienen un impacto del 25 % o más de los ingresos.
Conviene advertir una limitación real: la inversión inicial en licencias, migración e integración con el core bancario suele requerir de 3 a 6 meses antes de mostrar retorno. La resistencia al cambio en equipos acostumbrados a carpetas compartidas es el freno más habitual, por delante de la tecnología.
Ventajas en seguridad y cumplimiento normativo
El acceso auditado es la ventaja que más pesa ante una inspección. Cada consulta queda registrada con usuario, fecha y documento, lo que permite reconstruir el rastro completo de un expediente sin recurrir a testimonios.
La conservación se rige por plazos automáticos. Un contrato de préstamo no se destruye antes de lo que exige la normativa; una vez cumplido el plazo, la destrucción certificada deja constancia de que el documento dejó de existir y bajo qué autorización.
- Cifrado en reposo y en tránsito para datos de clientes.
- Control de acceso por rol, con segregación entre comercial y riesgos.
- Registro inalterable de destrucciones, exigible en auditoría.
La gestión documental bancaria delimita la responsabilidad del empleado: si el sistema registra cada acción, la negligencia se detecta antes y el cumplimiento deja de depender de la memoria de una persona. La inversión en seguridad es la partida que menos admite recortes.
Errores frecuentes y buenas prácticas en gestión documental bancaria
Buena parte de los incidentes graves no vienen de la tecnología, sino de dar por resueltas obligaciones que la entidad no ha verificado nunca. Conviene separar lo que se cree de lo que se audita.
Mitos y realidades sobre la gestión documental en bancos
El mito más extendido sostiene que un PDF firmado electrónicamente ya equivale a un documento custodiado. La realidad es que la firma acredita autoría e integridad en el momento de la firma, no el acceso posterior ni el plazo de conservación aplicable.
- Digitalizar exige conservar el original: el papel solo se elimina si existe copia con garantía de reproducción y dictamen previo.
- Guardar en carpetas compartidas no es archivar: sin índice, sin metadatos y sin registro de accesos, la trazabilidad desaparece.
- El cifrado del disco no protege el documento: protege el soporte. El cifrado debe aplicarse al propio fichero y a su traslado.
- La nube no exime de responsabilidad: el encargado del tratamiento ejecuta, pero el responsable ante la inspección sigue siendo el banco.
La consecuencia práctica: cuando llega la auditoría, la pregunta se centra en quién accedió, cuándo y con qué autorización, más que en la ubicación del documento.
Prácticas incorrectas que comprometen la seguridad documental
Ordenadas por gravedad, no por frecuencia, estas son las que antes afloran en una revisión:
- Almacenamiento sin cifrado en repositorios departamentales, con credenciales compartidas entre varios empleados.
- Ausencia de registro de accesos: sin log de consultas, no se puede demostrar quién vio un expediente de crédito.
- Destrucción sin certificado: la eliminación de documentación con plazos vencidos exige acta, método y fecha.
- Conservación indefinida por inercia: acumular expedientes caducados amplía la superficie expuesta ante una brecha.
La corrección pasa por tres controles mínimos: cifrado en reposo y en tránsito, log inmutable de accesos y destrucción certificada con doble verificación. Si solo se puede implantar uno, empiece por el registro de accesos: sin él, los otros dos no se pueden probar ante un inspector. El coste de no tenerlos se mide en sanciones y en expedientes que no se pueden reconstruir.
Conclusión
La gestión documental bancaria es esencial para controlar información financiera, contractual y personal que requiere elevados niveles de confidencialidad. Organizar correctamente los documentos, establecer permisos de acceso, garantizar su trazabilidad y definir periodos adecuados de conservación permite reducir riesgos y mantener la información disponible únicamente durante el tiempo necesario.
Esta gestión debe abarcar tanto los archivos físicos como los digitales y contemplar todo su ciclo de vida, desde su generación hasta su eliminación definitiva.
Una adecuada gestión documental bancaria también facilita el cumplimiento de las obligaciones de protección de datos y de la normativa específica aplicable a cada documento. Cuando finalizan los periodos de conservación y la información deja de ser necesaria, mantenerla de manera indefinida puede incrementar innecesariamente la exposición ante accesos indebidos, pérdidas o brechas de seguridad.
Por ello, la destrucción segura debe integrarse en la política documental como una fase controlada, trazable y debidamente acreditada.
En nuestra empresa de destrucción confidencial de documentos contribuimos a reforzar esta última fase mediante procedimientos diseñados para preservar la confidencialidad durante la recogida, transporte, custodia y destrucción.
Contamos con certificación conforme a la UNE-EN 15713, instalaciones propias, vehículos especializados y personal cualificado que controla el proceso. Formalizamos cada servicio mediante un contrato detallado y entregamos un certificado de destrucción al finalizar, aportando garantías documentales y trazabilidad a la gestión documental bancaria de tu organización.
Preguntas frecuentes sobre gestion documental bancaria
¿Qué normativa regula la gestión documental en bancos?
¿Cómo afecta el RGPD a la gestión documental bancaria?
¿Cuánto tiempo deben conservarse los documentos bancarios?
En el caso de la documentación contable y fiscal, el periodo de conservación puede alcanzar los 6 años, sin perjuicio de otros plazos fiscales o de que existan procedimientos abiertos que justifiquen mantener determinados documentos durante más tiempo.